공정거래위원회는 (주)케이피아이씨코포레이션의 주식 보유가 일반지주회사에 적용되는 행위제한규정을 위반했다고 보고, 시정명령과 과징금 31백만 원을 부과하기로 결정했어요.
쟁점은 투자 성과나 개별 주식의 가치가 아니라, 일반지주회사 지위에서 허용되는 지분 보유 범위를 벗어난 상태가 약 1년 6개월간 이어졌다는 데 있습니다.
회사는 2024년 12월 31일자로 공정거래법상 지주회사에서 제외됐지만, 공정거래위원회는 제외 이전의 보유 행위를 제재 대상으로 판단했어요.
따라서 지주회사 규제는 현재의 회사 분류만으로 끝나지 않고, 해당 지위가 유지된 기간의 지분 구조와 보유 상태를 함께 관리해야 한다는 점을 드러냅니다.
이번 결정의 구체적 내용은 공정거래위원회 보도자료 원문(korea.kr/briefing/pressReleaseView.do?newsId=...)에서 확인할 수 있어요.
스파크랩파트너스 지분 6.67% 보유가 제재 판단의 직접 대상이 됐습니다
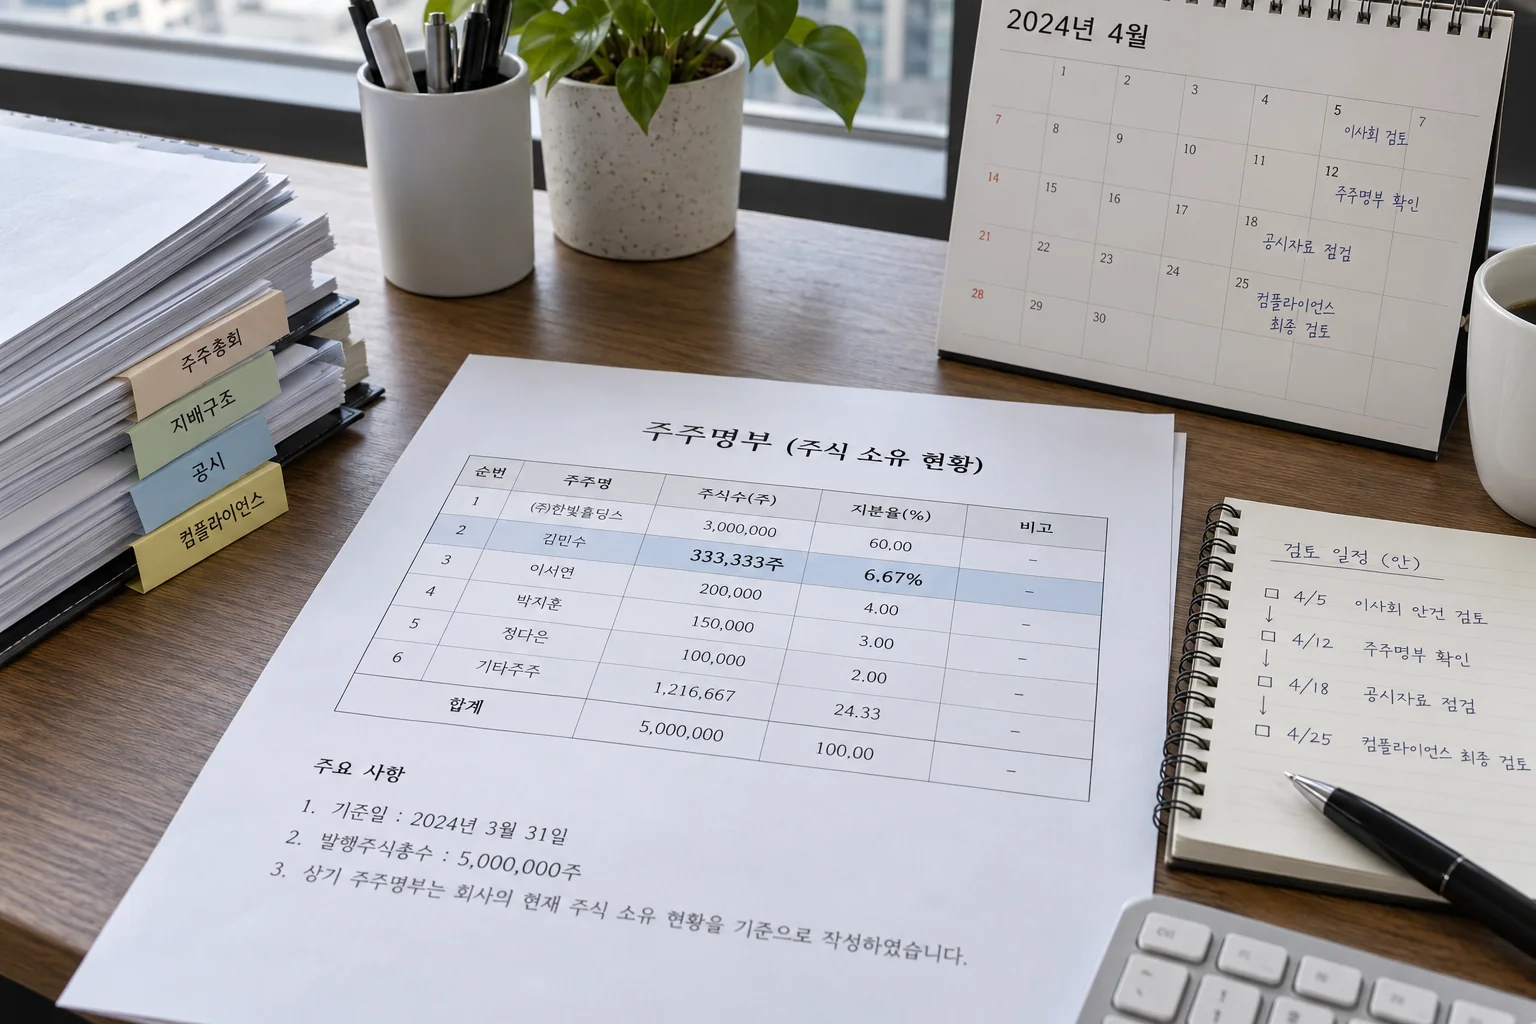
제재의 직접 대상은 일반지주회사였던 케이피아이씨코포레이션이 ㈜스파크랩파트너스 주식 333,333주, 지분 6.67%를 약 1년 6개월간 소유한 행위입니다.
공정거래위원회가 밝힌 사실관계는 보유 수량과 지분율, 보유 기간을 함께 제시하고 있어요.
이는 지주회사 행위제한규정 검토에서 지분율만 따로 보거나 투자 거래의 한 시점만 확인해서는 충분하지 않을 수 있음을 보여줍니다.
어떤 법적 지위에서, 어떤 회사의 주식을, 어느 정도 비율로, 얼마나 오래 보유했는지가 판단 구조를 이룹니다.
보유 주식 333,333주와 지분 6.67%는 이 사안에서 추상적인 투자 내역이 아니라 위반 판단에 연결된 특정 보유 상태입니다.
약 1년 6개월이라는 기간 역시 일회적 거래가 아니라 계속된 보유 상태로 제시됐지요.
기업 입장에서는 출자나 투자 계약이 체결된 시점뿐 아니라, 보유 상태가 지속되는 동안 회사의 규제상 지위가 변하는지 살펴볼 필요가 있어요.
특히 일반지주회사 여부와 출자 대상 회사의 관계를 별도 관리 항목으로 두지 않으면, 투자 부서의 보유 현황과 법무 또는 컴플라이언스 판단 사이에 공백이 생길 수 있습니다.
일반지주회사 지위와 실제 보유기간을 같은 기준일로 맞춰야 합니다
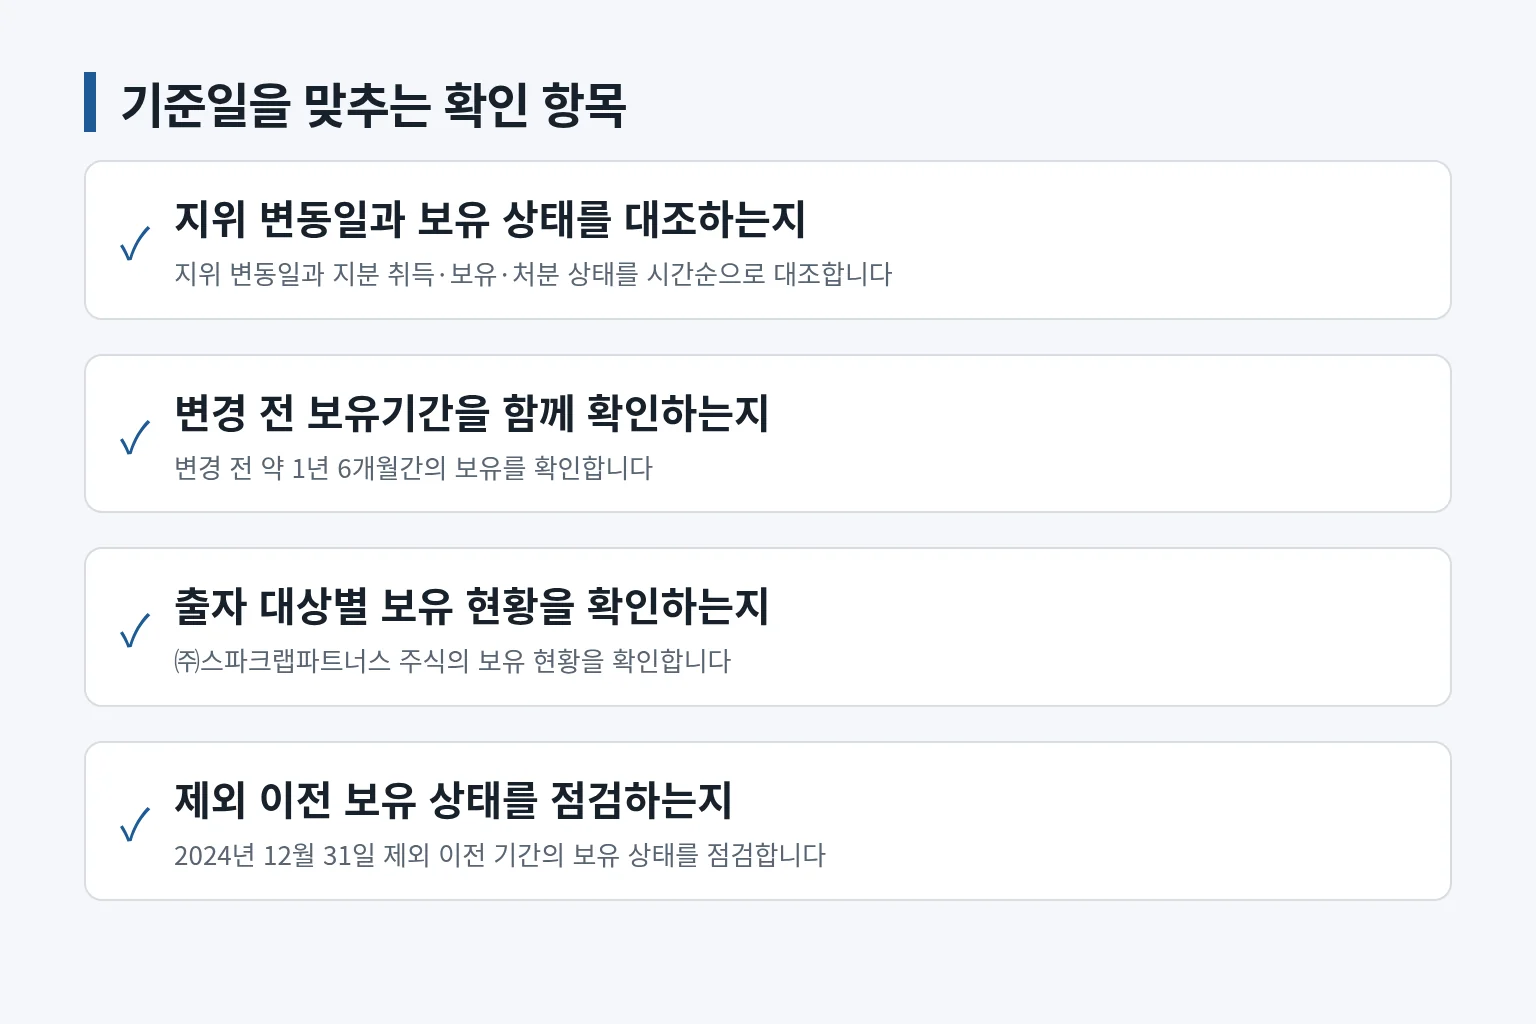
이 사건은 일반지주회사 지위가 존재한 기간과 주식 보유기간을 겹쳐 확인하는 일이 핵심임을 보여줍니다.
케이피아이씨코포레이션은 2024년 12월 31일자로 공정거래법상 지주회사에서 제외됐어요.
그러나 공정거래위원회는 일반지주회사였던 때의 주식 보유를 대상으로 시정명령과 과징금 부과를 결정했습니다.
지주회사에서 제외된 사실이 그 이전 기간의 보유 상태에 관한 판단을 자동으로 없애지는 않았다는 의미입니다.
기업의 구조조정, 지분 매각, 계열 변화 또는 지주회사 제외는 각각 중요한 변화예요.
다만 이 사안의 사실관계에서는 최종적인 지위 변경만이 아니라, 변경 전 약 1년 6개월간의 보유가 문제 됐습니다.
그래서 내부 점검은 현재 시점의 조직도만 보는 방식보다, 지위 변동일과 지분 취득·보유·처분 상태를 시간순으로 대조하는 방식이 더 적합해요.
기준일을 맞추는 일입니다.
| 구분 | 확인된 내용 | 기업 관리상 연결되는 판단 |
|---|---|---|
| 회사 지위 | 일반지주회사였음 | 일반지주회사에 적용되는 행위제한규정 검토 |
| 보유 대상 | ㈜스파크랩파트너스 주식 | 출자 대상별 보유 현황 확인 |
| 보유 수량 | 333,333주 | 거래 및 보유 기록 대조 |
| 지분율 | 6.67% | 지분율 기준 검토 |
| 보유 기간 | 약 1년 6개월 | 보유 지속 기간 확인 |
| 지위 변경 | 2024년 12월 31일 공정거래법상 지주회사에서 제외 | 제외 이전 기간의 보유 상태 점검 |
| 제재 결정 | 시정명령 및 과징금 31백만 원 | 위반 상태의 시정과 제재 위험 관리 |
시정명령과 과징금 31백만 원은 지분 구조 관리 실패의 비용을 구체화합니다
공정거래위원회는 이 위반행위에 대해 시정명령과 과징금 31백만 원을 부과하기로 결정했어요.
시정명령은 위반 상태를 바로잡는 조치이고, 과징금은 위반행위에 대해 부과하기로 한 금전 제재입니다.
두 조치가 함께 언급된 만큼, 이 사안은 단순히 과거의 분류 오류로만 다룰 문제가 아니라 보유 구조의 정비와 제재 대응이 함께 필요한 사안으로 볼 수 있어요.
기업의 위험 관리는 투자 판단과 규제 적합성 판단을 분리하지 않는 데서 출발합니다.
사고나 손해배상 책임과 달리 지주회사 행위제한 위반은 출자 구조와 법적 지위의 조합에서 발생해요.
그렇지만 기업 운영상 위험이라는 관점에서는 지분 보유 현황이 부정확하거나 지위 변경 정보가 제때 공유되지 않을 때 비용이 현실화될 수 있다는 점에서 관리 과제가 분명합니다.
이번 제재 사실은 특정 회사의 위반 판단에 관한 것이며, 다른 회사의 위반 여부나 제재 수준을 단정하는 근거는 아닙니다.
다만 일반지주회사에 해당하는 기간에는 출자 대상, 보유 수량, 지분율, 보유 기간, 지위 변경일을 연결해 기록하는 통제가 중요하다는 판단 기준을 제공해요.
공정거래위원회는 케이피아이씨코포레이션이 일반지주회사로서 스파크랩파트너스 주식 333,333주, 지분 6.67%를 약 1년 6개월간 소유한 행위를 지주회사 행위제한규정 위반으로 보고 제재를 결정했습니다.
공정거래위원회 제재 결정 보도자료(korea.kr/briefing/pressReleaseView.do?newsId=...)
함께 읽기